
07 Eylül 2026 Pazartesi
Türk Solu Neden Bir Gonzales Yaratamadı?* (Eylül 2003)

Büyükşehir’in ‘Mezitli Kent Meydanı’ Projesinde Çalışmalar Sürüyor

GELİŞMEKTE OLAN ÜLKELERDE ŞEHİRLER BÜYÜMENİN LOKOMOTİFİDİR.

Allah Gültak’a Yardım Etsin…
MERSİN’E DEĞER KATANLARIN ADLARI YAŞAMALI
MUTLU AŞK VAR MI?
 News
Bugün Sayın Münif Aparı’nın “Bir Ahde Vefa Örneğinden, Ahde Vefasızlığa…” başlıklı yazısını okudum.
Sayın Aparı, yazısında Mersin’in efsane belediye başkanlarından rahmetli Kaya Mutlu’nun adının bugüne kadar bir mahalleye, caddeye ya da başka önemli bir yere verilmemiş olmasına dikkat çekiyor ve bunu haklı olarak bir vefa meselesi olarak değerlendiriyor.
Münif Aparı’yı çok iyi tanırım. Genç yaşta Mersin Belediyesinde önemli görevler üstlenmiş, başarılı hizmetlerde bulunmuş değerli bir bürokrattır. Aynı zamanda Mersin’in belediyecilik, siyaset ve sosyal yaşam tarihini yakından bilen, deyim yerindeyse bu kentin canlı hafızalarından biridir.
Ve vefanın yalnızca İstanbul’da bir semt adı olmadığını da çok iyi bilir.
Bu nedenle ortaya attığı konu, bence yalnızca Kaya Mutlu’nun adının bir yere verilmesi meselesinden çok daha büyüktür.
Asıl mesele Mersin’in kendi hafızasına ne kadar sahip çıktığıdır.
Kaya Mutlu’nun neden Mersin’in “efsane başkanı” olarak anıldığını bugünün Mersin’ine bakarak anlamak kolay değildir.
Ben o günleri yaşadım.
Kaya Mutlu ilk kez belediye başkanı olduğunda Mersin’in sokaklarının büyük bölümü taştı, yani taş döşeli sokaklardı. Kentin altyapısı bugünkü Mersin’le kıyaslanamayacak ölçüde yetersizdi.
Yaptığı ilk işlerden biri asfalt tesisi kurmak oldu. Ardından Mersin’in sokakları birbiri ardına asfaltlanmaya başladı, sokaklara kaldırımlar yapıldı. Geniş kanalizasyon hatları açıldı, kentin altyapısı baştan sona ele alındı.
Ama Kaya Mutlu’nun Mersin’e kazandırdığı en önemli altyapı yatırımlarından biri içme suyu alanındaydı.
Bugün musluğu açtığımızda akan temiz ve sağlıklı suyu son derece doğal karşılıyoruz. Oysa bunun arkasında yıllar önce kurulmuş büyük bir sistem var.
Kaya Mutlu, sağlıklı ve temiz içme suyunun kentin bütün bölgelerine ve her konuta ulaştırılması için kapsamlı bir altyapı sistemi kurdu.
Berdan Barajı’ndan alınan suyun arıtılarak Mersin’e verilmesini sağlayan Berdan İçme Suyu Arıtma Tesisi onun döneminde hayata geçirildi. Berdan Barajı’ndan Mersin’e içme suyu taşıyan boru hatları döşendi. Kentin belirli noktalarında su depoları inşa edildi. Arıtılmış su bu depolarda toplanarak oluşturulan şebeke sistemi üzerinden kentin farklı bölgelerine dağıtıldı.
Böylece Mersin’in sağlıklı ve temiz içme suyuna ulaşmasını sağlayan ana sistem oluşturulmuş oldu.
Daha da önemlisi, aradan geçen bunca yıla rağmen Mersin’in içme suyu dağıtımının temel altyapısı bugün hâlâ büyük ölçüde Kaya Mutlu döneminde kurulan bu sistem üzerinden çalışmaktadır.
Bu, bir belediye başkanının kentte bıraktığı izin ne kadar kalıcı olabileceğini gösteren çok çarpıcı bir örnektir.
Bir asfalt yol zaman içinde yenilenebilir.
Bir cadde değişebilir.
Binalar yıkılıp yeniden yapılabilir.
Ama bir kentin onlarca yıl boyunca kullandığı temel altyapıyı kurmuşsanız, aslında o kentin geleceğini de inşa etmişsiniz demektir.
Kaya Mutlu’nun Mersin’e katkısı yalnızca yol, kanalizasyon ve içme suyu gibi temel altyapı yatırımlarıyla da sınırlı değildi.
Kentin sosyal, kültürel ve ticari yaşamını canlandırmak için de önemli işler yaptı.
Türkiye çapında ilgi gören Akdeniz Tekstil ve Moda Fuarlarının düzenlenmesini sağlayarak Mersin’i farklı şehirlerden gelen üreticilerin, tüccarların, iş insanlarının ve ziyaretçilerin buluştuğu bir merkez haline getirdi.
Bu fuarlar yalnızca ticari organizasyonlar değildi. Mersin’in sosyal yaşamına hareketlilik getiriyor, kentin kültürel dünyasını zenginleştiriyor, ticaretine canlılık kazandırıyor ve Mersin’in adının Türkiye çapında duyulmasına katkıda bulunuyordu.
Bugün kentlerin fuarlarla, festivallerle, kongrelerle ve büyük organizasyonlarla tanıtılmasının ne kadar önemli olduğunu konuşuyoruz. Kaya Mutlu bunun önemini yıllar önce görmüş ve Mersin’i kendi içine kapanan bir kent olmaktan çıkarıp bölgesine ve Türkiye’ye açmaya çalışmıştı.
Ben bunu hep söyledim:
Kaya Mutlu, Mersin’in çehresini değiştiren bir belediye başkanıydı.
Üstelik yalnızca fiziki çehresini değil.
Altyapısıyla, içme suyuyla, yollarıyla, sosyal hayatıyla, kültürüyle, ticaretiyle Mersin’in kent yaşamını değiştiren bir belediye başkanıydı.
Bu söz benim için yalnızca geçmişe duyulan bir özlemin ya da kişisel bir değerlendirmenin ifadesi değildir. O dönüşümü yaşamış bir Mersinli olarak gördüklerimin sonucudur.
Taş sokakların asfaltlandığını gördüm.
Kanalizasyon altyapısının geliştiğini gördüm.
Sağlıklı ve temiz içme suyunun Mersin’in her bölgesine ulaşmasını sağlayan sistemin kurulduğu yılları yaşadım.
Akdeniz Tekstil ve Moda Fuarlarının Mersin’e getirdiği hareketliliği, kentin nasıl canlandığını gördüm.
Bugün son derece doğal kabul ettiğimiz pek çok belediye hizmetinin ve çağdaş kent yaşamının temellerinin o yıllarda atıldığına tanıklık ettim.
İşte kent hafızası dediğimiz şey tam da budur.
Bir kişinin adını yalnızca hatırlamak değil, o insanın o kent için ne yaptığını da gelecek kuşaklara anlatabilmektir.
Kentlerin de hafızası vardır.
Bu hafıza yalnızca kitaplarda, arşivlerde ya da eski fotoğraflarda yaşamaz. Sokaklarda, caddelerde, meydanlarda, binalarda ve insanların günlük yaşamlarının içinde de yaşar.
Bir kentin bugünlere gelmesinde emeği bulunan insanların isimlerini yaşatmak, yalnızca onlara gösterilen bir vefa değildir. Aynı zamanda gelecek kuşaklara o kentin tarihini anlatmanın da yollarından biridir.
Bu nedenle Sayın Aparı’nın önerisine katılıyorum, hatta kapsamının daha da genişletilmesi gerektiğini düşünüyorum.
Yalnızca belediye başkanlarının değil, Mersin’e kalıcı değer kazandırmış iş insanlarının, sanayicilerin, sporcuların, sanatçıların, eğitimcilerin, bilim insanlarının, bürokratların ve toplum yaşamına katkıda bulunmuş insanların isimleri de bu kentin bulvarlarında, caddelerinde, mahallelerinde, meydanlarında ve kamusal alanlarında yaşatılmalıdır.
Üstelik sadece isim vermekle yetinilmemeli.
Belirli noktalara, adı verilen kişinin kim olduğunu ve Mersin’e hangi katkıları yaptığını anlatan bilgi panoları konulmalıdır. Gerekirse bu panolar dijital uygulamalarla desteklenmeli, QR kodlarla kişinin yaşam öyküsüne ve kente yaptığı katkılara ulaşılabilmelidir.
Bir caddeye “Kaya Mutlu Caddesi” adını vermek elbette değerlidir. Ancak o caddeden geçen genç bir Mersinlinin “Kaya Mutlu kimdi?” sorusunun yanıtını da öğrenebilmesi gerekir.
Taş sokakları asfaltlayan, kentin kanalizasyon altyapısını geliştiren, temiz içme suyunu Mersin’in her bölgesine ulaştıran, bugün bile kullanılan temel içme suyu sisteminin kurulmasını sağlayan, düzenlediği fuarlarla Mersin’in sosyal, kültürel ve ticari yaşamına hareketlilik kazandıran belediye başkanının kim olduğunu yeni kuşakların bilmesi gerekir.
Kent hafızası ancak o zaman gerçekten yaşar.
Mersinliler, bugün yaşadıkları, ekmeklerini kazandıkları ve yatırım yaptıkları bu kentin kimlerin emeği, girişimi ve mücadelesiyle bugünkü konumuna ulaştığını bilmelidir.
Bunun Mersin açısından ayrıca önemli olduğunu düşünüyorum.
Çünkü Mersin, Türkiye’de birlikte ve özgürce yaşama kültürünün en güçlü olduğu kentlerden biridir.
Türkiye’nin dört bir yanından gelen insanlar bu kentte dini, etnik kökeni ya da doğduğu şehir üzerinden ayrıştırılmadan birlikte yaşayabilmektedir. Mersin’in en önemli değerlerinden biri de budur.
Fakat bir kentte birlikte yaşamak kadar o kente ait hissetmek de önemlidir.
Mersin’e katkıda bulunan insanları tanımak, onların hikâyelerini öğrenmek ve kentin hangi aşamalardan geçerek bugünlere geldiğini bilmek, Mersinlilik bilincini ve kente aidiyet duygusunu da güçlendirecektir.
Peki bu isimlere kim karar verecek?
Aslında Mersin’de bunun için kullanılabilecek önemli bir yapı var.
Mersin Büyükşehir Belediyesi tarafından oluşturulan MEDEKA, yani Mersin’e Değer Katanlar platformu.
MEDEKA’nın kurumsal vizyonunda da Mersin’in kültürel dokusunun güçlendirilmesi, sanatsal ve akademik üretimin desteklenmesi ve kenti sahiplenen bir anlayışla geleceğe taşınması hedefleniyor.
Tam da bu nedenle MEDEKA bu konuda önemli bir sorumluluk üstlenebilir.
Platform bünyesinde Mersin’in geçmişini, toplumsal yapısını, ekonomik gelişimini, kültürünü, sanayisini ve kent yaşamını iyi bilen insanlardan oluşan bir kurul oluşturulabilir ya da mevcut kurullar bu yönde güçlendirilebilir.
Ardından objektif ve açık kriterler belirlenebilir.
Kente kalıcı katkı sağlamış olmak, yaptığı hizmetin toplumsal karşılığının bulunması, kent tarihinde iz bırakmış olmak, toplumun farklı kesimleri tarafından saygınlıkla anılmak gibi ölçütler belirlenebilir.
Sonrasında Mersin’e değer katmış insanların kapsamlı bir envanteri hazırlanabilir.
Böyle bir çalışma başladığında Mersin’in ne kadar zengin bir insan kaynağına ve ne kadar önemli bir geçmişe sahip olduğu da daha iyi görülecektir.
Ben kendi bildiğim alandan, Mersin sanayi tarihinden iki isim vereyim:
Refik Kızıltan ve Mustafa Şaman.
Her iki isim de Mersin sanayisinin oluşumunda ve gelişmesinde önemli rol üstlenmiş, yalnız kendi işletmelerini değil, Mersin’in üretim kültürünü ve sanayi birikimini büyütmüş değerli insanlardır.
Elbette liste bu iki isimle sınırlı değildir.
Örneğin; Limanın kurulmasına nasıl karar verildi, Organize Sanayi Bölgesinin kurulmasına en büyük katkıyı veren kimdi, Mersin’in bir narenciye üretim kenti olmasına kimler önayak oldu, Anamur’da muz, Silifke’de çilek, vb. üretimini kimler başlattı?
Mersin’in sanayisinden ticaretine, sanatından sporuna, eğitiminden yerel yönetimlerine kadar çok sayıda değerli insan vardır.
Önemli olan bu insanların tek tek hatırlanmasını beklemek yerine, kent hafızasını kurumsal bir anlayışla kayıt altına almak ve yaşatmaktır.
MEDEKA bu konuda kolları sıvamalıdır.
Mersin’i geçmişinden bugüne taşıyan insanları belirlemeli, onların hikâyelerini kayıt altına almalı ve bu isimlerin kent yaşamında kalıcı biçimde yaşatılması için Mersin Büyükşehir Belediyesi ile ilçe belediyelerine öneriler sunmalıdır.
Çünkü kent belleği yalnızca geçmişi hatırlamak değildir.
Aynı zamanda gelecek kuşaklara, “Bu kent kendiliğinden kurulmadı; bu noktaya insanların emeğiyle, düşüncesiyle, cesaretiyle ve mücadelesiyle geldi” diyebilmektir.
Bu işi siyasetten arınarak yapmak lazım; bu ön şarttır.
Kaya Mutlu döneminde taş sokakların asfaltlandığını, kanalizasyon hatlarının açıldığını, Berdan’dan getirilen arıtılmış temiz suyun Mersin’in dört bir yanına ulaştırıldığı sistemin kurulduğunu, Akdeniz Tekstil ve Moda Fuarlarıyla kentin sosyal ve ticari yaşamının nasıl canlandığını yaşayan bir Mersinli olarak ben bunlara tanıklık ettim.
Ve bugün Mersinliler hâlâ o yıllarda atılan temellerin nimetlerinden yararlanıyor.
Bugünün Mersin’i, dünün emeğinin üzerinde yükseldi.
O emeği verenlerin isimlerini yaşatmak bir lütuf değil, bu kentin onlara olan vefa borcudur.
Mersin kendi değerlerini unutmamalıdır.
Teşekkürler değerli dostum Münif Aparı.
Bu önemli konuyu bir kez daha Mersin’in gündemine taşıdığın için.
AYHAN KIZILTAN
 News
Arife günü biraz şehir merkezini dolaştım; bazı esnaf arkadaşlara uğrayıp sohbet ettim. Biraz da kendim için bayram alış verişi yaptım. Atatürk Caddesi, Silifke Caddesi, İstiklal Caddesi, Zeytinlibahçe Caddesi ve Kuvayi Milliye Caddelerini dolaştım. Buralar Mersin’in alış veriş kalbi diyeceğimiz caddeler; ancak o eski kalabalıklar yok. Şehir Merkezi (Downtown) kan kaybediyor. Görüştüğüm esnaflar çok dertli.
Dolaşırken kendi aralarında konuşan esnaflara kulak misafiri oldum; konuştukları hep “çarşı nasıl ayağa kaldırılır”.
Aslında buraların ayağa kalkması için esnafların kafasında çözümler çok; onları dinlemek gerekiyor. Yetkililer ve etkililer biraz bu caddeleri dolaşıp esnafla sohbet etsin, ama gövde gösterisi yapar gibi arkalarında kalabalıklarla değil; yanında not alacak ve konuyla ilgili birileri olsun yeter. Böyle olursa esnaflar gerçekten çözüm sağlanma konusundaki samimiyete inanır. Bu konuya hayli zaman ayırmalı yetkili ve etkililer.
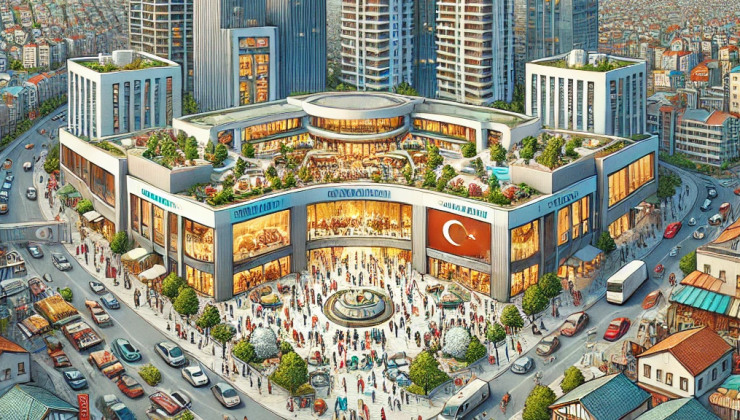
Daha sonra AVM’leri dolaştım; AVM’lerin etrafındaki yoğun trafik ve içerideki insan kalabalıkları durumu açıkça gösteriyor.
Yazımın başlığı da zaten “AVM’LER KARŞISINDA KENT MERKEZLERİ NASIL AYAĞA KALKAR?”
Bu konuda çözüm önerileri sunan bir çok yazım var; dileyen ayhankiziltan.com ya da imecegazetesi.com adreslerinden okuyabilir.
ŞEHIRLER YALNIZCA BETONLA DEĞIL, YAŞAYAN SOKAKLARIYLA AYAKTA KALIR
Bir şehrin gerçek kalbi neresidir?
Sadece yüksek binaların yükseldiği alanlar mı?
Sadece büyük yatırımlar mı?
Sadece geniş yollar mı?
Sadece AVM’ler mi?
Tabi ki hayır. Bir kentin gerçek kalbi;
insanların yürüdüğü,
karşılaştığı,
alışveriş yaptığı,
oturduğu,
konuştuğu,
nefes aldığı kent merkezidir.
Bugün Türkiye’nin birçok kentinde olduğu gibi Mersin’de de çok önemli bir dönüşüm yaşanıyor.
Kent merkezleri yavaş yavaş müşteri kaybediyor.
Küçük esnaf zorlanıyor.
İnsanlar şehir merkezlerinden uzaklaşıyor.
Ticaret AVM’lere kayıyor.
Çünkü vatandaş artık önce şunları düşünüyor:
Çarşıya nasıl ulaşacağım?
Arabamı nereye koyacağım?
Tuvalet ihtiyacını nerede gidereceğim?
Güneşten nasıl korunacağım?
Yağmurdan nasıl korunacağım?
KENT MERKEZLERİNİN EN BÜYÜK SORUNU: ERİŞİLEBİLİRLİK
Bugün birçok insan kent merkezine gitmek istemiyor değil.
Gitmekten vazgeçiyor.
Neden?
Çünkü:
trafik yoğun,
park yeri yok,
yol kenarları düzensiz,
kısa süreli park imkânı sınırlı,
alternatif otopark yetersiz,
toplu taşıma ise çoğu zaman yeterince güçlü değil.
Sonuçta vatandaş:
“Merkezde yarım saat park yeri arayacağıma AVM’ye giderim” diyor.
Ve haklı görüyor kendisini; haklı da.
Çünkü AVM ona:
kolay ulaşım,
ücretsiz otopark,
güvenlik,
düzen,
konfor
sunuyor.
Kent merkezi ise giderek stres üreten bir alana dönüşüyor.
OYSA KENT MERKEZİ SADECE TİCARET DEĞİLDİR
Bu mesele yalnızca esnaf meselesi değildir.
Kent merkezleri:
şehrin hafızasıdır,
sosyal hayatıdır,
kültürüdür,
kamusal yaşamıdır.
Bir şehir kent merkezini kaybetmeye başladığında;
Sadece mağazalarını değil, şehir ruhunu da kaybetmeye başlar.
Yerel işletmeler kapanır.
Sokak kültürü zayıflar.
İnsan hareketi azalır.
Kamusal yaşam AVM koridorlarına sıkışır.
Şehirler birbirine benzemeye başlar.
Oysa gerçek şehir hayatı kontrollü kapalı alanlarda değil, yaşayan sokaklarda oluşur.
ÇÖZÜM YASAK DEĞİL, AKILLI PLANLAMADIR
Bugün en büyük hata şu:
Alternatif üretmeden kısıtlama yapmak.
Oraya park etme, buraya park etme;
Nereye park etsin insanlar da çarşıyı dolaşsın?
Oysa çağdaş şehircilik şunu söyler:
Önce erişimi kolaylaştır, sonra düzenle.
Yani:
önce otopark üret,
önce toplu taşımayı güçlendir,
önce yönlendirme sistemlerini kur,
önce çevre bağlantılarını tamamla.
Daha sonra trafik yönetimi uygulanır.
Aksi halde yapılan her yasak, vatandaşı AVM’ye yönlendirir.
KENT MERKEZLERİ NASIL AYAĞA KALKAR?
Öncelikle şehir merkezleri yeniden erişilebilir hale getirilmelidir.
ÇEVRE OTOPARK HALKALARI OLUŞTURULMALI
Kent merkezinin çevresinde:
çok katlı,
uygun fiyatlı,
güvenli,
yürünebilir bağlantılı
otopark alanları oluşturulmalıdır.
Amaç araçları merkezin dışına yönlendirirken, insanı merkezde tutmaktır.
KISA SÜRELİ PARK ÜCRETSİZ OLMALI
İlk 30-45 dakika ücretsiz park uygulaması, esnaf için hayatidir.
Çünkü esnafın ihtiyacı uzun süreli araç park edilmesi değil, yüksek müşteri sirkülasyonudur.
ÇALIŞANLARIN VE ESNAFLARIN ARAÇLARI MERKEZ DIŞINA ALINMALI
Yol kenarlarını gün boyu işgal eden araçların önemli bölümü:
çalışanlar,
ofis personeli,
esnaflar,
uzun süreli kullanıcılar.
Müşteri ile çalışan parkı ayrıştırılmalıdır.
AKILLI YÖNLENDİRME SİSTEMİ KURULMALI
İnsanlar çoğu zaman park yeri olmadığı için değil, boş yerin nerede olduğunu bilmediği için trafikte dolaşıyor.
Dijital yönlendirme sistemleri artık zorunluluktur.
KENT MERKEZİ YAŞAM ALANINA DÖNÜŞTÜRÜLMELİ
Sadece alışveriş değil:
kültür,
yeme içme,
yürüyüş,
sanat,
gece yaşamı
kent merkezine geri dönmelidir.
Çünkü insanlar yalnızca alışveriş için değil, yaşamak için de şehir merkezine gelir.
AÇIK HAVA AVM MODELİ: KENT MERKEZLERİ İÇİN YENİ NESİL ÇÖZÜM
Bugün dünyada birçok şehir, kent merkezlerini klasik yöntemlerle değil, “açık hava AVM” modeliyle yeniden canlandırmaya çalışıyor.
Bu modelin mantığı çok basit:
AVM’nin:
düzenini,
konforunu,
güvenlik hissini,
cazibesini
alıp, bunu gerçek şehir sokaklarına taşımak.
Yani kapalı beton kutular yerine; yaşayan kent caddelerini modernleştirmek.
Özellikle alışveriş yoğunluğu yüksek ana caddeler:
kaliteli kaldırım düzenlemeleri,
gölgelendirme sistemleri,
estetik kent mobilyaları,
cep otoparklar,
kontrollü trafik akışı,
güçlü aydınlatmalar,
yeme içme alanları,
modern tuvaletler,
sokak etkinlikleri,
sanat ve kültür noktaları
ile birer “yaşam koridoruna” dönüştürülebilir.
Böylece insanlar yalnızca alışveriş için değil;
gezmek,
vakit geçirmek,
sosyalleşmek,
şehir deneyimi yaşamak
için de kent merkezine gelir.
AVM’lerin başarısının önemli nedeni budur:
İnsanlara yalnızca ürün değil, “deneyim” sunmaları.
Oysa kent merkezleri bunu çok daha güçlü yapabilir.
Çünkü kent merkezlerinde:
gerçek sokak vardır,
gerçek şehir vardır,
tarih vardır,
kimlik vardır,
kent kültürü vardır,
spontane yaşam vardır.
Kapalı AVM’lerin hiçbir zaman tam anlamıyla oluşturamayacağı şey de budur.
Özellikle Mersin gibi:
iklim avantajı olan,
sahil kültürü bulunan,
yürünebilir akslara sahip,
sosyal yaşam potansiyeli yüksek
şehirlerde açık hava AVM modeli büyük fırsatlar sunabilir.
Belirli ticaret akslarının:
modern kent estetiğiyle,
güçlü erişim sistemiyle,
otopark entegrasyonuyla,
yaya öncelikli planlamayla
yeniden düzenlenmesi, kent merkezlerini yeniden cazibe merkezi haline getirebilir.
MESELE SADECE TRAFİK DEĞİL, KENTİN GELECEĞİDİR
Bugün dünyada başarılı şehirler:
insan odaklı,
erişilebilir,
yaşayan kent merkezleri
oluşturmaya çalışıyor.
Çünkü güçlü şehirler yalnızca büyük binalarla değil,
canlı kamusal hayatla büyür.
Eğer kent merkezlerini yaşatamazsak,
şehirler zamanla birbirine benzeyen tüketim koridorlarına dönüşür.
Ama doğru planlama yapılırsa; kent merkezleri yeniden:
ticaretin,
kültürün,
sosyal hayatın,
şehir kimliğinin
kalbi olabilir.
Ve unutulmamalıdır ki:
Bir şehrin gerçek zenginliği,
yalnızca yapılan binalarda değil,
yaşayan sokaklarında saklıdır.
Umarım Kurban Bayramı herkes için iyi geçmiştir; nice mutlu bayramlara ulaşmak dileğiyle esenlikler diliyorum.
AYHAN KIZILTAN
News
ADALET VE KALKINMA PARTİSİ: Ateş Çemberinde Denge
Giriş: Siyaset dizisinin bu bölümünde, iktidar partisi AK Parti’nin maruz kaldığı çok katmanlı baskıları inceliyorum. Karşımıza sadece bir parti içi yönetim sorunu değil, adeta bir “fırtınada gemi yönetme” mecburiyeti çıkıyor. AK Parti, bugün tarihinin en ağır jeopolitik, ekonomik, savunma ve toplumsal denklemi ile karşı karşıya.
Bir yanda Hürmüz Boğazı’nın kilitlenmesiyle tetiklenen küresel enerji krizi, diğer yanda Trump’ın müttefiklik sınırlarını zorlayan baskıları… AK Parti hükümeti, ekonomik yangını söndürmek için ana muhalefet partisi liderinin önerdiği Eşel Mobil gibi önceki uygulamasına geri dönerken; ordu, diplomasi ve iç barış üçgeninde bir sınavı veriyor. Fırtınalı bir denizde dümende kalmak mı, yoksa gemiyi limana sağ salim ulaştırmak mı? Siyasi Partilerimiz yazı dizisinin ikinci bölümünde, AK Parti üzerindeki çok yönlü baskıyı ve ‘kuruluş felsefesine dönüş’ sinyallerini mercek altına alıyorum.
1. Bölgesel Savaşlar ve Diplomatik Kıskaç
İran-İsrail gerilimi ve Hürmüz Boğazı’nın kapatılması, Ankara’yı stratejik bir çıkmaza soktu. Trump yönetiminin öngörülemeyen baskıları ile enerji arz güvenliği arasında kalan hükümet, hem Batı blokuyla bağları korumak hem de bölgesel bir kaosu engellemek için bıçak sırtında yürüyor.
2. Savunma Zafiyetleri ve Kurumsal Hafıza
Türkiye’nin milli güvenliği, hem teknolojik donanım hem de nitelikli insan kaynağı açısından sarsıldı. FETÖ kumpaslarıyla tasfiye edilen “kurmay akıl” ve “kurumsal hafıza” kaybı, ordunun operasyonel kabiliyetinde hissedilir yaralar açmıştır. Yaşlanan uçak filosu ve personel boşluğu, iktidarın milli güvenlik karnesindeki en hassas madde olmaya devam ediyor.
3. Göç Baskısı ve “Tampon Bölge” Tartışması
Pakistan-Afganistan savaşında sadece bir haftada 120 bin kişinin yerinden edilmesi, Türkiye’nin demografik geleceğini tehdit ediyor. AB’nin Türkiye’yi bir “tampon bölge” olarak konumlandırma çabaları ve bu yöndeki diplomatik nabız yoklamaları, ekonomisi kırılgan olan bir ülke için kabul edilemez bir baskı unsuru oluşturuyor.
4. Ekonomik Kalkan: Eşel Mobil ve Öz’e Dönüş
Hürmüz’ün kapatılmasıyla tırmanan petrol fiyatları karşısında hükümet, 5 Mart 2026’da kritik bir karar alarak Eşel Mobil Sistemi‘ni geri getirdi. Zamların büyük kısmının ÖTV’den karşılanması kararı, AK Parti’nin kuruluşundaki “vatandaşın refahını koruma” geri dönme çabasının bir işaretidir.
5. Ortak Akıl İhtiyacı: Muhalefetle Stratejik İş Birliği
Böylesi bir savaş ortamında AK Parti, muhalefetle fikir alışverişinde bulunmayı bir zafiyet değil, stratejik bir güç birliği olarak görmelidir. Muhalefetin çeşitli platformlarda yükselen sesi, aslında kapalı tutulan diyalog kanallarının bir sonucudur. Uzman siyasetçilerin katılımıyla oluşturulacak ciddi “Milli Strateji Masaları”, krizleri ortak akılla aşmanın tek yoludur.
6. “Terörsüz Türkiye” Sürecinin Siyasi Riski
Hükümetin yürüttüğü bu süreç, AK Parti için en bıçak sırtı dosyalardan biridir.
“Umut hakkı” tartışmaları ve yasal düzenleme beklentileri, iktidarı kendi muhafazakâr-milliyetçi tabanı önünde zorlu bir sınavla baş başa bırakıyor. Bu süreçteki herhangi bir aksaklık, hükümetin üzerindeki toplumsal baskıyı zirveye taşıyabilir.
7. Benimsenmeyen Yıpratma Siyaseti ve Kuruluş Felsefesine Özlem
Hükümetin enerjisinin büyük kısmını CHP üzerine kurduğu yıpratma stratejisine ayırması, toplumda beklenmedik bir bumerang etkisine dönüşüyor gibi.
Toplumda, “Hükümet rakibiyle uğraşmaktan Türkiye’nin sorunlarını ihmal ediyor” algısı yerleşiyor. AK Parti tabanında, 2002’deki o kucaklayıcı, reformcu ve kalkınma odaklı felsefeye dönülmesi yönünde güçlü bir arzu var.
8. İçerideki “İkbal” Hesapları
Dışarıda fırtına koparken, parti içinde “Erdoğan sonrası” döneme hazırlık yapanların kadrolaşma çabaları, hükümetin kolektif reflekslerini zayıflatıyor. Yanlış siyasi transferler ve adalet sistemine yönelik eleştiriler, partinin moral üstünlüğünü zedeliyor.
Sonuç:
AK Parti için asıl sınav; içerideki ikbal hesaplarını ve muhalefeti yıpratma siyasetini bir kenara bırakıp, devletin “kurmay aklını” yeniden inşa etmek, kuruluş felsefesine geri dönmek ve toplumsal barışı tesis etmektir.
Orduyu politik çekişmelerden temizleyip, savunmadaki personel ve teknoloji boşluğunu acilen dolduracak rasyonel hamleler yapmaktır.KısacaMilli Savunmayı siyaset üstü tutmak.
Bölgesel savaşlarda taraf olmak yerine, “dengeleyici güç” kimliğiyle hareket etmeyi sürdürmek Türkiye’yi bu ateş çemberinden koruyacak tek yoldur.
Önce Türkiye, Sonra Parti, Ben Değil Biz diyen bir yönetim anlayışı, fırtınanın ortasındaki bu gemiyi limana ulaştıracak tek rotadır.
Ayhan Kızıltan
 News
“Mersin’i yalnızca merkez ilçeleriyle değil, Anamur’dan Tarsus’a, Çamlıyayla’dan Mut’a kadar bütün ilçeleriyle birlikte düşünüyorum. Amacım; bu kentin tarım, sanayi, lojistik, turizm, kültür ve insan gücünü ortak akıl, üretim ve vizyon projeleriyle birleştirerek Mersin’i Türkiye’nin topyekûn kalkınmış örnek kentlerinden biri haline getirmek.”
Topyekûn Kalkınmış Bir Mersin
Benim için Mersin, yalnızca bir şehir adı değildir. Mersin; Akdeniz’e açılan bir kapı, Anadolu’nun üretimini dünyaya ulaştıran bir geçit, tarımıyla, sanayisiyle, limanıyla, serbest bölgesiyle, turizmiyle, kültürüyle ve insan zenginliğiyle Türkiye’nin en önemli kalkınma merkezlerinden biridir.
Bu nedenle amacım, Mersin’i yalnızca merkez ilçeleriyle değil, bütün ilçeleriyle birlikte düşünmek; Anamur’dan Tarsus’a, Çamlıyayla’dan Mut’a, Silifke’den Erdemli’ye, Gülnar’dan Bozyazı’ya, Akdeniz’den Toroslar’a, Yenişehir’den Mezitli’ye kadar bu büyük kentin tüm potansiyelini ortak bir gelecek vizyonunda buluşturmaktır.
Mersin’in geleceği, tek bir sektörün, tek bir kurumun, tek bir ilçenin ya da tek bir grubun başarısıyla kurulamaz. Mersin’in geleceği; tarımın, sanayinin, lojistiğin, turizmin, ticaretin, kültürün, eğitimin, teknolojinin ve kent yaşamının birbirini tamamladığı bütüncül bir kalkınma anlayışıyla kurulabilir.
Ben bu anlayışı “topyekûn kalkınmış bir Mersin” hedefi olarak görüyorum.
Vizyonum
Vizyonum; Mersin’i Türkiye’nin üretim, lojistik, tarım, turizm, sanayi ve yaşam kalitesi bakımından örnek gösterilen kentlerinden biri haline gelmesine katkı sağlamaktır.
Bu vizyonun merkezinde üç temel düşünce vardır:
Birincisi, Mersin’in her ilçesi kendi değerleriyle kalkınmalıdır. Anamur’un tarımsal üretimi, Tarsus’un tarihsel ve sanayi birikimi, Mut’un zeytini ve kırsal üretim gücü, Silifke’nin tarım ve turizm potansiyeli, Erdemli’nin narenciyesi, Çamlıyayla’nın yayla kültürü, Gülnar’ın doğal kaynakları, Bozyazı’nın kıyı ve tarım zenginliği, merkez ilçelerin ticaret, eğitim, kültür ve hizmet kapasitesi aynı kalkınma haritasının parçalarıdır.
İkincisi, Mersin kendi içinde bölünmüş değil, birbirini tamamlayan bir kent olarak planlanmalıdır. Sahil ile yayla, ova ile dağ, liman ile üretici, sanayi ile tarım, üniversite ile iş dünyası, belediyeler ile kamu kurumları aynı hedef doğrultusunda çalışmalıdır. Çünkü Mersin’in gerçek gücü, parçalarının ayrı ayrı varlığında değil, bu parçaların birlikte oluşturduğu büyük sinerjidedir.
Üçüncüsü, Mersin yalnızca bugünün sorunlarını çözmekle yetinmemeli, geleceğin dünyasına hazırlanmalıdır. İklim değişikliği, su kaynakları, gıda güvenliği, teknoloji, lojistik koridorlar, enerji, nitelikli istihdam ve gençlerin geleceği artık kentlerin kaderini belirleyen temel konulardır. Mersin bu alanlarda geç kalan değil, ön alan bir kent olmalıdır.
Misyonum
Misyonum; Mersin’in potansiyelini doğru okumak, sorunlarını açık yüreklilikle dile getirmek, çözüm önerileri üretmek ve bu kentin ortak aklının oluşmasına katkı sunmaktır.
Benim için Mersin’e hizmet, yalnızca proje üretmek değildir. Aynı zamanda bu kentin kurumlarını kişisel hesaplardan, dar çevre ilişkilerinden ve liyakatsiz tercihlerden koruma sorumluluğudur. Çünkü kurumlar zayıflarsa kent zayıflar; liyakat kaybolursa ortak gelecek duygusu da zarar görür.
Bu misyon, sadece fikir üretmekten ibaret değildir. Sahayı dinlemeyi, sorunları doğru teşhis etmeyi, çözüm önerilerini somutlaştırmayı ve kentin tüm kesimlerini aynı masa etrafında buluşturmayı gerektirir.
Bugüne kadar iş dünyasında, sanayide, mühendislik alanında, sivil toplumda ve Mersin Ticaret ve Sanayi Odası Başkanlığı sürecinde edindiğim deneyim bana şunu açıkça göstermiştir: Mersin’in sorunu potansiyel eksikliği değildir. Mersin’in asıl ihtiyacı, bu potansiyeli doğru planlayan, kurumlar arasında eşgüdüm sağlayan, ilçeler arasında denge kuran ve kentin enerjisini ortak hedeflere yönlendiren bir kalkınma anlayışıdır.
Benim Mersin’e dair çalışmalarım bir makam arayışının, bir koltuk hesabının ya da kişisel bir beklentinin sonucu değildir. Hiç kimsenin makamında gözüm yoktur. Benim için asıl mesele, kimin hangi koltukta oturduğu değil; Mersin’in hangi hedefe doğru yürüdüğü, hangi sorunlarını çözdüğü ve hangi fırsatlarını değerlendirdiğidir.
Uzunca bir süredir ürettiğim fikirler, yazılar, öneriler ve projelerle, makam sahibi olmadan da bu kente hizmet edilebileceğini göstermeye çalışıyorum. Çünkü Mersin’e hizmet etmek yalnızca resmi görevlerle sınırlı değildir. Bilgiyle, deneyimle, emekle, ortak akılla ve kent sevgisiyle de hizmet edilir.
Benim durduğum yer tam olarak burasıdır.
Mersin için düşünmek, Mersin için yazmak, Mersin için proje üretmek, Mersin’in sorunlarına çözüm aramak ve bu kentin ortak geleceğine katkı sunmak benim için bir makam meselesi değil, bir sorumluluk meselesidir.
Bu nedenle benim görev anlayışım; ayrıştırmadan, dışlamadan, kentin hiçbir kesimini geride bırakmadan Mersin için düşünmek, yazmak, önermek, tartışmak ve çözüm üretmektir.
Topyekûn Kalkınma Ne Demektir?
Topyekûn kalkınma, yalnızca ekonomik büyüme demek değildir.
Topyekûn kalkınma; üreticinin emeğinin değer bulması, sanayicinin rekabet gücünün artması, gençlerin bu kentte gelecek görmesi, kadınların üretime ve karar süreçlerine daha güçlü katılması, esnafın ayakta kalması, çiftçinin kazanması, limanın kente yük değil değer katması, turizmin birkaç ayla sınırlı kalmayıp yılın tamamına yayılması demektir.
Topyekûn kalkınma; kent merkezinin büyürken ilçelerin geride kalmaması, kırsalın boşalmaması, yaylaların korunması, sahillerin plansız yapılaşmaya teslim edilmemesi, tarım alanlarının değerinin bilinmesi, sanayi alanlarının doğru planlanması, ulaşımın ve altyapının geleceğe göre tasarlanması demektir.
Topyekûn kalkınma; Mersin’in yalnızca zenginleşmesi değil, daha adil, daha yaşanabilir, daha huzurlu ve daha güçlü bir kent haline gelmesi demektir.
Ortak Akıl, Kurumsal İş Birliği ve Vizyon Projeleri
Mersin’in geleceği, tek başına hiçbir kişinin, kurumun ya da siyasi anlayışın omuzlarına bırakılamayacak kadar önemlidir.
Bu kentte belediyeler, kamu kurumları, meslek odaları, üniversiteler, sanayi kuruluşları, kooperatifler, üretici birlikleri, sivil toplum örgütleri, gençler, kadınlar, esnaf ve iş insanları aynı hedef etrafında buluşmalıdır.
Mersin’in ihtiyacı, kavga değil koordinasyondur. Dağınıklık değil planlamadır. Kısa vadeli gösteriler değil, uzun vadeli kalkınma projeleridir.
Benim savunduğum ortak akıl anlayışı, herkesin aynı şeyi düşünmesi değildir. Tam tersine, farklı bilgi ve deneyimlerin aynı kentin geleceği için yapıcı biçimde buluşmasıdır. Mersin’in tüm renkleri, tüm inançları, tüm kültürleri, tüm ilçeleri ve tüm sektörleri bu ortak geleceğin doğal paydaşıdır.
Liyakat, Kurumsal Ahlak ve Kamu Yararı
Mersin’in geleceği, yalnızca doğru projelerle değil, doğru insanlarla ve doğru yönetim anlayışıyla kurulabilir. Bu nedenle kentimizin önemli kurumlarının kişisel çıkar hırslarına, dar grup hesaplarına ya da kısa vadeli güç mücadelelerine teslim edilmesine kesinlikle karşıyım.
Kurumlar, kişilerin nüfuz alanı haline getirilmemelidir. Bir kentin kaderini etkileyen görevler; kişisel yakınlık, hemşerilik, siyasi aidiyet, akrabalık, sadakat ilişkisi ya da “sözümü dinler” anlayışıyla dağıtılmamalıdır. Bu anlayış, yalnızca kurumları zayıflatmaz; kentin ortak geleceğine, toplumsal güvene ve kamu yararına da zarar verir.
Benim savunduğum yönetim anlayışında esas ölçü liyakattir. Bir göreve getirilecek insanın kimlere yakın olduğuna değil; ne bildiğine, ne üreteceğine, hangi birikime sahip olduğuna, kente nasıl katkı koyacağına ve o kurumun saygınlığını nasıl ileriye taşıyacağına bakılmalıdır.
Mersin’in kurumları, bu kentin ortak değerleridir. Meslek odaları, belediyeler, kamu kurumları, sivil toplum kuruluşları, kooperatifler, birlikler ve kentin ekonomik, sosyal, kültürel yaşamına yön veren tüm yapılar; kişisel hesapların değil, kamu yararının hizmetinde olmalıdır.
Bu nedenle liyakatin, şeffaflığın, katılımcılığın ve kurumsal saygınlığın savunulması benim için yalnızca yönetimsel bir tercih değil, ahlaki bir sorumluluktur.
Mersin’in geleceğini birkaç kişinin kişisel hesabına, dar çevre ilişkilerine ya da kapalı kapılar ardında yapılan pazarlıklara bırakamayız. Bu kentin kurumları güçlü olursa Mersin güçlü olur. Kurumlar liyakatle yönetilirse Mersin’in potansiyeli doğru biçimde harekete geçer.
Ben, kentimizin önemli kurumlarının ehil, birikimli, dürüst, çalışkan ve kamu yararını önceleyen insanlar tarafından yönetilmesi için var gücümle çalışacağım.
Çünkü topyekûn kalkınmış bir Mersin hedefi, ancak liyakatli kadrolarla, güçlü kurumlarla, şeffaf yönetimle ve ortak akla dayalı bir kent kültürüyle gerçekleşebilir.
Üretimden Dünyaya Açılan Mersin
Mersin’in en büyük üstünlüklerinden biri, üretim ile lojistiği aynı coğrafyada buluşturabilmesidir.
Bu kentte toprak üretir, sanayi işler, liman dünyaya ulaştırır. Bu zincir doğru kurulduğunda Mersin yalnızca Türkiye için değil, Akdeniz havzası, Orta Doğu, Kafkasya ve Avrupa bağlantıları için de stratejik bir merkez haline gelir.
Bu nedenle tarım ürünlerinin katma değerli hale getirilmesi, soğuk zincir altyapısının güçlendirilmesi, organize sanayi bölgelerinin doğru planlanması, lojistik merkezlerin kent trafiği ve yaşam kalitesiyle uyumlu geliştirilmesi, liman bağlantılarının güçlendirilmesi ve ihracata dönük üretimin desteklenmesi Mersin’in kalkınma gündeminin temel başlıkları olmalıdır.
Mersin’in hedefi, yalnızca mal taşıyan bir kent olmak değildir. Mersin; üreten, işleyen, markalaştıran, ihraç eden, teknoloji kullanan ve dünyayla rekabet eden bir kent olmalıdır.
Yaşanabilir Kent, Güçlü Toplum
Kalkınma yalnızca rakamlarla ölçülemez. Bir kentin gerçek kalkınması, o kentte yaşayan insanların yaşam kalitesiyle ölçülür.
Mersin’de trafik, altyapı, su, çevre, planlama, konut, eğitim, kültür, sosyal uyum ve güvenlik gibi konular ekonomik kalkınmadan ayrı düşünülemez. Çünkü üretim yapan insanın, yatırım yapan sanayicinin, tarlasına emek veren çiftçinin, okuluna giden öğrencinin, dükkânını açan esnafın ve ailesiyle huzurlu yaşamak isteyen her yurttaşın ortak ihtiyacı iyi yönetilen, planlı ve güven veren bir kenttir.
Bu nedenle Mersin’in kalkınma vizyonu sadece yatırım projelerine değil, insan odaklı kent yaşamına da dayanmalıdır. Daha yeşil, daha düzenli, daha güvenli, daha erişilebilir ve daha kültürlü bir Mersin hedefi, ekonomik kalkınmanın tamamlayıcı unsurudur.
Benim Taahhüdüm
Ben, Mersin’e tepeden bakan bir anlayışla değil, bu kentin sokaklarından, iş yerlerinden, tarlalarından, sanayi bölgelerinden, yaylalarından, limanından ve insanından öğrenerek bakıyorum.
Mersin’in sorunlarını da, gücünü de, eksiklerini de, fırsatlarını da sahadan biliyorum.
Bu nedenle amacım, Mersin için yalnızca temenniler dile getirmek değil; uygulanabilir, ölçülebilir, sürdürülebilir ve ortak akla dayalı vizyon projeleri üzerinde çalışmaktır.
Mersin’in geleceği için inancım nettir:
Bu kent, doğru planlama ve güçlü iş birliğiyle Türkiye’nin örnek kalkınma kentlerinden biri olabilir.
Yeter ki Mersin’i parça parça değil, bütün olarak görelim.
Yeter ki ilçelerimizi birbirinin rakibi değil, birbirinin tamamlayıcısı olarak düşünelim.
Yeter ki ortak aklı, üretimi, bilimi ve kent sevgisini aynı hedefte buluşturalım.
Benim amacım budur:
Anamur’dan Tarsus’a, Çamlıyayla’dan Mut’a kadar Mersin’in tüm potansiyelini harekete geçirmek; Mersin’i tarımıyla, sanayisiyle, limanıyla, turizmiyle, kültürüyle ve insanıyla topyekûn kalkınmış bir Türkiye kenti yapmak.
AYHAN KIZILTAN
 News
“Sigorta, toplumun ekonomik güvenlik ağıdır. Ancak bu ağın güçlü olması için yalnızca poliçe satılması yetmez. Tüketicinin özgür tercihi, acentenin emeği, şirketlerin şeffaflığı ve kamu otoritesinin adil denetimi aynı anda korunmalıdır.”
SİGORTA GÜVEN İŞİDİR
Mersin Ticaret ve Sanayi Odası Yönetim Kurulu Başkanlığı görevim süresince birçok sektörle olduğu gibi Sigortacılık Hizmetleri Meslek Komitesi ile de yakın bir diyalog içinde oldum. Komitenin MTSO bünyesinde yaptığı pek çok toplantıya katıldım; sektör temsilcileriyle sorunları, beklentileri ve çözüm arayışlarını birlikte değerlendirdik.
Bu süreçte şunu yakından gördüm: Sigorta sektörü yalnızca poliçe düzenleyen, prim toplayan veya hasar ödeyen bir sektör değildir. Sigorta, vatandaşın, işletmenin, üreticinin, esnafın ve sanayicinin riskler karşısında ayakta kalmasını sağlayan önemli bir güvence sistemidir.
Bu yazıyı, o süreçte edindiğim bilgi ve deneyimlerin de katkısıyla kaleme alıyorum. Amacım, sigorta sektörünün özellikle acenteler, tüketiciler, bankalar, otomotiv bayileri, dijital satış kanalları ve kamu otoritesi açısından taşıdığı yapısal sorunları görünür kılmak; bu sorunların ilgililere ulaşmasına ve çözüm arayışlarına katkı sunmaktır.
Sigorta sektörü denildiğinde çoğu zaman prim üretimi, poliçe sayısı, hasar ödemeleri ve şirket kârlılığı konuşulur. Oysa sigorta, yalnızca rakamlardan ibaret değildir. Sigorta, insanın başına bir kaza geldiğinde, evi zarar gördüğünde, aracı hasar aldığında, sağlığı bozulduğunda veya iş yeri riskle karşılaştığında yanında durması gereken bir güven sistemidir.
Bu nedenle sigorta sektörünü yalnızca “ne kadar poliçe satıldı?” sorusuyla değil, “kim sattı, nasıl sattı, tüketici neyi anlayarak aldı, acente hangi şartlarda rekabet etti, şirket ne kadar şeffaf davrandı?” sorularıyla da değerlendirmek gerekir.
Bugün Türkiye’de sigorta sektörü büyüyor. Ancak bu büyümenin içinde acenteler açısından ciddi bir adalet sorunu, tüketiciler açısından da ciddi bir güven sorunu var.
ACENTEYE TEK İŞ, BANKA VE BAYİYE ÇOK İŞ:
Türkiye’de sigorta acenteleri sıkı kurallara bağlıdır. 5684 sayılı Sigortacılık Kanunu’na göre bankalar ve özel kanunla yetkilendirilen kurumlar hariç, sigorta acenteleri bireysel emeklilik aracılığı ve sigortacılıkla bağlantılı sınırlı faaliyetler dışında başka ticari faaliyette bulunamaz. Aynı kanun, yetkili olmayan kişilerin sigorta acenteliği yapamayacağını ve acentelik izlenimi yaratamayacağını da düzenler.
Yani acenteye deniliyor ki:
“Sen yalnızca sigortacılık yapacaksın. Başka ticari faaliyetle aynı çatı altında bulunmayacaksın. Ofisini, personelini, teknik altyapını, levha kaydını, mesleki sorumluluğunu buna göre kuracaksın.”
Bu kuralların mesleki disiplin açısından mantığı vardır. Sigorta, sıradan bir satış işi değildir. Teknik bilgi, güven, doğru bilgilendirme ve hasar anında sorumluluk gerektirir.
Ancak sorun burada başlıyor.
Çünkü aynı pazarda banka şubeleri hem bankacılık işlemleri yapıyor hem kredi veriyor hem mevduat topluyor hem kart satıyor hem de sigorta aracılığı yapıyor. Otomotiv bayileri de aynı çatı altında araç satıyor, finansman yönlendiriyor, teslim işlemi yapıyor ve kasko ile trafik sigortası satışına yöneliyor.
Acenteye “yalnızca sigortacılık yapacaksın” denilirken, banka ve bayilere “ana işinin yanında sigorta da satabilirsin” denilmesi, acenteler açısından açık bir eşitsizlik duygusu yaratıyor. Bu yalnızca duygusal bir itiraz değildir. Bu, piyasa düzeni bakımından sigorta sektöründe ciddi bir haksız rekabet tartışmasıdır.
KREDİ KAPISI SİGORTA SATIŞ NOKTASI OLMAMALI
Bankaların krediyle bağlantılı sigorta istemesi bazı durumlarda anlaşılabilir. Konut kredisi, taşıt kredisi veya ticari kredi kullandırılırken teminatın korunması istenebilir. Ancak sigortanın gerekli görülmesi başka şeydir, müşterinin sigorta şirketini veya acentesini seçme hakkının fiilen ortadan kaldırılması başka şeydir.
SEDDK’nın 2025 tarihli sektör duyurusunda da kredi kullanan kişinin sigorta şirketini seçme hakkının sınırlandırılamayacağı, krediyle bağlantılı sigortalarda kredi tutarı ve süresiyle uyumlu uygun poliçenin kabul edilmesi gerektiği açıkça belirtilmiştir.
Kâğıt üzerinde hak vardır; fakat uygulamada bu hak çoğu zaman zayıflamaktadır.
Ama uygulamada müşteri çoğu zaman şu sözlerle karşılaşır:
“Sigortayı bizden yaparsanız kredi hızlı çıkar.”
“Dışarıdan poliçe getirirseniz süreç uzar.”
“Sistem kabul etmiyor.”
“Önce bizim poliçeyi yapalım, sonra isterseniz iptal edersiniz.”
İşte haksızlık burada başlıyor. Müşteri krediye muhtaç olduğu anda, bankanın yönlendirmesine daha açık hale geliyor. Sigorta tercihi özgür bir tercih olmaktan çıkıyor, kredi sürecinin gölgesinde yapılan bir işlem haline geliyor.
Sigorta poliçesi, kredi kapısının anahtarı olmamalıdır.
ARAÇ TESLİMİ KASKO DAYATMASINA DÖNÜŞMEMELİ
Benzer tablo otomotiv bayilerinde de görülüyor. Araç almak isteyen müşteri, çoğu zaman satış, kredi, plaka, teslim ve sigorta işlemlerinin aynı masa etrafında yürütüldüğü bir sürecin içine giriyor.
Bayi müşteriye kasko veya trafik sigortasını kendi yönlendirdiği kanal üzerinden yaptırmasını telkin edebiliyor. Bazen bu telkin açık bir dayatma olmayabilir. Fakat müşteri, aracını zamanında teslim almak, kampanyadan yararlanmak veya finansman sürecini aksatmamak için kendisine sunulan sigorta kanalını kabul etmek zorunda hissedebilir.
Otomotiv bayisi araç satma gücünü sigorta satışına taşıdığında, yalnızca tüketicinin tercih hakkı zedelenmez. Aynı zamanda, tek işi sigorta aracılığı olan acentelerin pazarı da daraltılır.
Yani bankaların ve otomotiv bayilerinin sigorta aracılığı faaliyetleri, ana faaliyetlerinin gölgesinde yürütülmemeli; kredi, araç satışı, teslim ve sigorta işlemleri açık biçimde ayrıştırılmalıdır. Böylece acentelerin maruz kaldığı haksız rekabet unsurlarından biri önemli ölçüde ortadan kalkacaktır.
Oysa burada da temel ilke açık olmalıdır:
Araç satışı başka bir işlemdir.Sigorta tercihi başka bir işlemdir.Müşteri, kaskosunu veya trafik sigortasını dilediği acenteden veya sigorta şirketinden yaptırabilmelidir.
Otomotiv bayisi araç satma gücünü sigorta satışına taşıdığında, yalnızca tüketicinin tercih hakkı zedelenmez. Aynı zamanda, tek işi sigorta aracılığı olan acentelerin pazarı da daraltılır.
Yani bankaların ve otomotiv bayilerinin sigorta aracılığı faaliyetleri, ana faaliyetlerinin gölgesinde yürütülmemeli; kredi, araç satışı, teslim ve sigorta işlemleri açık biçimde ayrıştırılmalıdır. Böylece acentelerin maruz kaldığı haksız rekabet unsurlarından biri önemli ölçüde ortadan kalkacaktır.
SAB’IN TESPİTLERİ BU SORUNUN MÜNFERİT OLMADIĞINI GÖSTERİYOR
Sigorta Acenteleri Derneği’nin haksız rekabet açıklamaları da bu sorunun münferit olmadığını, sektör genelinde yapısal bir meseleye dönüştüğünü gösteriyor. SAB, acentelerin levha kaydı, vekaletname, personel, kira, teminat ve ofis giderleriyle yalnızca sigorta aracılığı faaliyetinden geçindiğini, buna karşılık başka kanalların acente pazarından pay aldığını vurguluyor.
Bu nokta çok önemlidir.
Çünkü mesele “bankalar hiç sigorta satmasın” meselesi değildir. Mesele, aynı pazarda faaliyet gösteren bütün kanalların aynı adalet çizgisine çekilmesidir.
Acentenin sırtına bütün mesleki yükümlülükleri yükleyip, diğer kanallara aynı çatı altında çapraz satış avantajı sağlarsanız, orada eşit rekabetten söz edemezsiniz.
SEKTÖR İÇİNDE DE HAKSIZ REKABET VAR
Haksız rekabet yalnızca bankalardan, otomotiv bayilerinden veya dijital kanallardan kaynaklanmıyor. Sektörün kendi içinde de sorunlu uygulamalar var.
Bazı acentelerin, kendi ofisleri dışında tapu müdürlükleri, belediyeler, noter çevreleri, oto alım satım noktaları veya yoğun işlem yapılan yerlerde sigortacılıkla ilgisi olmayan kişilere ekran açtığı, yetkisiz kişiler eliyle poliçe düzenlettiği görülüyor.
Bu uygulama yalnızca meslek etiğine aykırı değildir. Aynı zamanda tüketiciyi de riske atar.
Çünkü poliçe düzenlemek, sistemden belge çıkarmak değildir. Yanlış adres, eksik teminat, hatalı risk bilgisi, yanlış kullanım şekli veya eksik bilgilendirme, hasar anında tüketiciyi mağdur edebilir.
SAB’ın kiosk uygulamaları konusunda yaptığı duyurular da benzer bir kaygıya işaret ediyor. Sigortacılık yetkisi ve bilgisi olmayan kişilerin yönlendirmesiyle poliçe düzenlenmesi, sigorta aracılığının teknik niteliğini aşındıran bir uygulamadır.
Sigorta acenteliği, ekranı olan herkesin poliçe kesebileceği bir iş değildir.
DİJİTALLEŞME GEREKLİDİR, AMA ACENTEYİ EZMEMELİDİR
Sigorta sektöründe dijitalleşmeye karşı çıkmak doğru değildir. Dijitalleşme hızdır, kolaylıktır, erişimdir, verimliliktir. Müşteri teklif alabilmeli, poliçesini görebilmeli, hasar sürecini izleyebilmeli, bilgiye kolay ulaşabilmelidir.
Ancak dijitalleşme, sigorta şirketlerinin kendi acenteleriyle rekabet ettiği bir silaha dönüşürse, burada ciddi bir sorun vardır.
Sigorta şirketi yıllarca acente ağıyla büyür. Acente sahada güven kurar. Müşteriye poliçeyi anlatır. Yenilemesini takip eder. Hasar anında yanında olur. Şirket markasını yerelde temsil eder.
Sonra aynı şirket, kendi internet kanalında acentenin müşterisine daha düşük fiyat, özel indirim veya promosyon sunarsa, acente kendi temsil ettiği şirketle rekabet etmek zorunda kalır.
Bu, sağlıklı bir dağıtım modeli değildir.
SAB’ın açıklamalarını aktaran sektör haberlerinde de bazı şirketlerin dijital online satış kanallarına haksız avantaj sağladığı, acentelere verilen fiyatlardan daha düşük fiyatlar önerdiği ve çeşitli promosyonlarla acente portföyünü merkeze çektiği iddiaları yer almaktadır.
Dijitalleşme acenteyi tasfiye eden bir yol olmamalıdır. Aksine, acenteyi güçlendiren bir hizmet altyapısına dönüşmelidir.
TÜKETİCİ AÇISINDAN SORUN: YÜKSEK FİYAT, KARMAŞIK POLİÇE, EKSİK ŞEFFAFLIK
Sigorta sektörünü yalnızca acenteler açısından değerlendirmek eksik olur. Tüketici açısından da ciddi sorunlar var.
Vatandaş kasko, trafik, sağlık, konut ve iş yeri sigortalarında poliçe fiyatlarını çoğu zaman çok yüksek buluyor. Geliriyle prim arasında denge kuramayan tüketici, sigorta yaptırmaktan kaçınıyor veya en dar kapsamlı ürüne yöneliyor.
Bu, toplum için risklidir.
Çünkü sigorta yaygınlaşmadığında, hasar ortaya çıktığında yük tekrar bireyin, ailenin, işletmenin veya kamunun üzerine kalır.
Bir başka sorun, poliçe metinlerinin anlaşılır olmamasıdır. Tüketici çoğu zaman neyin teminat içinde, neyin teminat dışında olduğunu açıkça göremiyor. Muafiyetleri, özel şartları, istisnaları, servis seçeneklerini, ikame araç koşullarını veya yenileme haklarını ancak sorun yaşayınca fark ediyor.
Bu nedenle her poliçenin ilk sayfasında sade ve standart bir “Kritik Bilgiler Özeti” olmalıdır.
Bu özette şunlar açıkça yazılmalıdır:
Poliçe neyi karşılar?Neyi karşılamaz?Muafiyet var mı?Hasar olursa hangi yol izlenecek?Hangi servis ve parça koşulları geçerli?Şikâyet ve tahkim yolları nelerdir?
Tüketicinin okuyamadığı ve anlayamadığı poliçe gerçek anlamda güvence değildir.
YAŞAM VE SAĞLIK SİGORTALARINDA DA AYNI SORUN VAR
Sigorta sektöründe güven sorunu en çok yaşam ve sağlık sigortalarında hissedilir. Çünkü burada konu araç, bina veya ticari mal değil; insanın sağlığı, ailesinin geleceği ve zor zamanda yanında bulacağı güvencedir.
Sağlık sigortalarında prim artışları, bekleme süreleri, kapsam dışı haller, özel hastane farkları, provizyon süreçleri ve ömür boyu yenileme garantisinin yeterince anlaşılmaması tüketici açısından ciddi sorunlar yaratmaktadır. SEDDK’nın 2025 yılında özel sağlık sigortalarında ömür boyu yenileme garantisi, bekleme süresi ve şirketler arası geçiş konularında düzenleme yapması da bu alanın yeniden ele alınması gerektiğini göstermektedir.
Yaşam sigortalarında ise ürünler çoğu zaman kredi bağlantılı olarak, aceleyle ve yeterince açıklanmadan tüketiciye sunulmaktadır. Oysa yaşam sigortası, yalnızca kredi dosyasının tamamlayıcı evrakı değil; ailenin geleceğini, borç yükünü ve beklenmedik kayıpları güvence altına alan önemli bir üründür.
Bu nedenle acentenin danışmanlık rolü burada daha da önem kazanır. Tüketici, neyi satın aldığını, hangi hallerin kapsam dışında olduğunu, primlerin nasıl artacağını, poliçenin hangi koşullarda yenileneceğini ve hasar ya da provizyon reddinde hangi haklara sahip olduğunu açıkça bilmelidir.
Sigorta güven işidir. Yaşam ve sağlık sigortalarında bu güven, yalnızca poliçe düzenlemekle değil; tüketiciyi açık, sade ve dürüst biçimde bilgilendirmekle sağlanır.
YENİLENMEMİŞ SÜRÜCÜ BELGESİ TARTIŞMASI BİLE ŞEFFAFLIK İHTİYACINI GÖSTERİYOR
Mesaj gruplarının birin Turgay Yılmaz isimli dostumun Trafik ve Kasko Sigorta Poliçesi sahiplerini uyaran bir mesaj gördüm; inceledim güncel ve çok yerinde bir uyarıydı: Yenilenmemiş Sürücü Belgeleri Özelinde Kasko Sigorta Poliçesi Teminatının Geçerliliği. Bu uyarı yazısına göre son dönemde eski tip sürücü belgelerinin yenilenme süresinin sona ermesiyle birlikte, bu belgelerle araç kullananların kasko hasarlarında sorun yaşayıp yaşamayacağı tartışılmaya başlandı.
Burada dikkatli bir ayrım yapmak gerekir. Eski tip sürücü belgesini yenilememek idari açıdan ciddi bir eksikliktir. Ancak bu eksikliğin her kasko hasarında otomatik olarak teminat dışı sonuç doğurup doğurmayacağı, somut olayın özelliklerine göre değerlendirilmelidir.
Hiç sürücü belgesi olmayan kişi ile daha önce sürücü belgesi almış, sürücülük yeterliliği kabul edilmiş, ancak belgesini süresi içinde yenilememiş kişi aynı durumda görülmemelidir. Özellikle kazanın oluşumunda sürücünün kusuru yoksa veya belge yenileme eksikliğinin hasarla doğrudan ilgisi bulunmuyorsa, sigorta şirketinin otomatik ret yaklaşımı tartışmalı hale gelir.
Buna karşılık, tüketici de bu konuda dikkatli olmalıdır. Çünkü geçerli sürücü belgesi bulunmaması, sigorta şirketleri tarafından hasar dosyalarında teminat dışılık gerekçesi olarak ileri sürülebilir.
Bu tartışma bize bir kez daha şunu gösteriyor: Poliçelerde teminat dışı haller, tüketicinin kolayca anlayacağı biçimde açıkça yazılmalıdır. Tüketici, hangi durumda sigorta güvencesini kaybedebileceğini poliçeyi satın alırken bilmelidir. Sigorta güven işidir; güvenin olduğu yerde belirsizlik değil, açıklık olmalıdır.
KÂRLILIK HESABI ŞEFFAF OLMALI
Poliçe fiyatları tartışılırken sektörün kârlılığı da açık biçimde konuşulmalıdır. Özellikle kasko gibi gönüllü sigorta türlerinde şu sorular kamuoyu tarafından bilinmelidir:
Yıllık toplam prim ne kadar toplandı?Kaç poliçe hasar açtı?Toplanan primin ne kadarı hasar olarak ödendi?Muallak hasar karşılıkları ne kadar?Komisyon ve faaliyet giderleri ne kadar?Teknik kâr ne kadar?Toplanan primler hasar ödenene kadar hangi yatırım gelirlerini üretti?
SEDDK’nın 2025 Ocak-Haziran sektör raporu, sektör teknik kârının 84,1 milyar TL’ye ulaştığını gösteriyor. Bu tür veriler önemli olmakla birlikte, tüketici açısından daha anlaşılır ürün bazlı şeffaflık raporlarına ihtiyaç var.
Kârlılık hesabı yalnızca “prim toplandı, hasar ödendi, kalan kârdır” şeklinde yapılamaz. Sigorta şirketleri topladıkları primleri hasar ödemesi yapılana kadar finansal varlıklarda değerlendirebilir. Faiz, tahvil, döviz, borsa ve benzeri yatırım gelirleri de toplam ekonomik sonucu etkiler.
Bu yanlış değildir. Sigorta şirketlerinin sermaye gücü ve teknik karşılıkları olmalıdır. Ancak tüketiciye yüksek prim gerekçesi açıklanırken, yalnızca hasar maliyetleri değil, teknik kâr ve yatırım gelirleri de şeffaf biçimde görülmelidir.
Burada şunu söylemek istiyorum: Sigorta şirketleri kârlılıklarını, tüketicinin taşıyamayacağı ölçüde yüksek poliçe bedelleri üzerine kurmamalıdır.
Sigorta güven işidir. Güvenin olduğu yerde şeffaflık da olmalıdır.
YURT DIŞI ÖRNEKLER NE SÖYLÜYOR?
Dünyada da bankalar, otomotiv bayileri, dijital platformlar, acenteler ve brokerler sigorta dağıtımında rol oynuyor. Ancak gelişmiş piyasalarda temel yaklaşım şudur:
Sigortayı kim satıyorsa, tüketiciye karşı belirli sorumlulukları vardır.
Avrupa Birliği’nin Sigorta Dağıtım Direktifinde sigorta ürünü başka bir mal veya hizmetle birlikte sunulduğunda, müşteriye bu ürünlerin ayrı ayrı alınıp alınamayacağının bildirilmesi, maliyetlerin ayrı gösterilmesi ve müşterinin ihtiyaçlarının dikkate alınması öngörülmektedir. Üye ülkeler tüketiciye zarar veren paket satış uygulamalarına daha sıkı müdahale edebilir.
İngiltere’de FCA’nın GAP sigortası konusunda yaptığı müdahale de dikkat çekicidir. FCA verilerinde 2022’de GAP sigortasında primlerin ortalama yalnızca yüzde 6,26’sının hasar olarak ödendiği, müdahaleyle tüketiciye sağlanan değerin artırılmasının hedeflendiği görülmektedir.
ABD’de ise bankaların sigorta satması mümkündür; ancak krediyle sigorta arasında zorlayıcı bağ kurulması yasaktır. FDIC düzenlemeleri, kredi başvurusu sırasında bankanın krediyi kendi sigorta ürününün alınması şartına bağlayamayacağını ve tüketicinin sigortayı başka bir yerden alabileceğini açıkça bildirmesini zorunlu kılar. Ayrıca banka içinde sigorta satış alanının mevduat işlemlerinin yapıldığı alandan mümkün olduğunca fiziksel olarak ayrılması ve sigorta satacak personelin uygun lisansa sahip olması gerekir.
Bu örnekler Türkiye için önemli bir ders veriyor.
Bankaların veya bayilerin sigorta satması dünyada tamamen yasak değildir. Ama bu satışın ana işin gölgesinde, müşterinin bağımlı olduğu anda ve fiili baskı altında yapılmasına izin verilmez.
Türkiye’de de yapılması gereken budur.
ÇÖZÜM: HER KANALA AYNI ADALET ÇİZGİSİ
Sigorta sektöründe temel reform ilkesi şu olmalıdır:
Sigortayı kim satıyorsa, aynı mesleki sorumluluğa, aynı tüketici bilgilendirmesine, aynı şeffaflık kuralına ve aynı haksız rekabet denetimine tabi olmalıdır.
Bu kapsamda şu adımlar atılmalıdır:
SONUÇ: GÜÇLÜ OLANIN DEĞİL, ADİL OLANIN SİSTEMİ
Sigorta sektörü, toplumun görünmeyen güvenlik ağıdır. Bu ağın güçlü olması için yalnızca şirketlerin büyümesi yetmez. Acentenin emeği korunmalıdır. Tüketicinin tercih hakkı korunmalıdır. Banka ve bayi kanalları denetlenmelidir. Dijitalleşme acenteyi yok eden değil, güçlendiren bir modele dönüştürülmelidir. Poliçe fiyatları ve şirket kârlılığı şeffaf biçimde tartışılmalıdır.
Aksi halde sigorta sektörü güvence sistemi olmaktan çıkar, güçlü satış kanallarının rekabet alanına dönüşür.
Bugün Türkiye’nin ihtiyacı, sigorta sektöründe yasakçı değil, adil bir düzendir. Banka, bayi, dijital platform, sigorta şirketi ve acente aynı pazarda yer alabilir. Ama herkes aynı sorumlulukla, aynı şeffaflıkla ve aynı tüketici hakkına saygıyla çalışmalıdır.
Sigorta poliçesi, kredi kapısının anahtarı, araç tesliminin şartı veya dijital kampanyanın avı olmamalıdır. Sigorta, tüketicinin özgür tercihiyle, doğru bilgilendirmeyle ve adil rekabet koşullarıyla alınan gerçek bir güvence olmalıdır.
TÜRKİYE’DE SİGORTA SEKTÖRÜNÜN GELECEĞİ, GÜÇLÜ OLANIN SATIŞ KANALINI DAHA BASKIN KULLANMASINDA DEĞİL; ACENTENİN EMEĞİNİ, TÜKETİCİNİN HAKKINI VE SEKTÖRÜN GÜVEN İLKESİNİ BİRLİKTE KORUYAN ADİL BİR PİYASA DÜZENİ KURULMASINDADIR.
AYHAN KIZILTAN
Veri politikasındaki amaçlarla sınırlı ve mevzuata uygun şekilde çerez konumlandırmaktayız. Detaylar için veri politikamızı inceleyebilirsiniz.